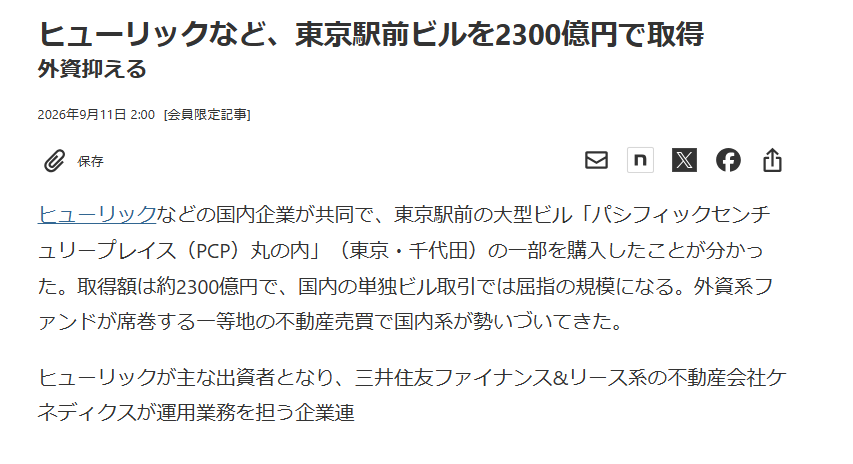
「ヒューリックを中心とする国内企業連合が、東京駅八重洲口前のPCP丸の内のオフィス部分を約2300億円で取得した」
この日経新聞のニュースを「不動産価格が上がった」「インフレだから買われた」とだけ理解すると、本質を見誤ります。
坪1,957万円は高いのか
ヒューリック主導の企業連合が、パシフィックセンチュリープレイス丸の内(PCP丸の内)のオフィス部分(8〜31階)を約2,300億円で取得したという話。数字を整理してみた。
| 項目 | 数値 |
|---|---|
| 賃貸可能面積 | 約38,840㎡(約11,750坪) |
| 取得価格 | 約2,300億円 |
| 単価 | 1㎡あたり約592万円 / 1坪あたり約1,957万円 |
坪1,957万円というのは、単純に見れば強気な値付けに見える。ただ周辺賃料と現在の契約賃料のギャップを見ると、この価格の裏側が少し見えてくる気がする。
賃料のギャップに答えがある
丸の内・大手町・有楽町エリアの平均募集賃料は、2026年5月時点で坪あたり約5.8万円。大手町・丸の内に絞ると約5.35万円で、空室率はわずか1.3%とかなり引き締まった市場らしい。
一方でPCP丸の内の現在の契約賃料は、坪4万円台と相場よりだいぶ低めに抑えられているとされる。試算してみるとこうなる。
| 賃料前提 | 坪単価/月 | 年間賃料収入(単純計算) | 表面利回り |
|---|---|---|---|
| 現状(推定) | 4.0万円 | 約56億円 | 約2.45% |
| 相場へ改定(目標) | 5.8万円 | 約82億円 | 約3.55% |
※管理費、修繕費、固定資産税、空室リスクなどは考慮しない表面ベースの試算なので、そのまま額面で受け取るものではない。
既存テナントの契約改定や入替によって相場並みの5.8万円まで引き上げられれば、年間で約26億円の収益増になる計算。表面利回りも2.45%から3.55%へ改善する。
つまり買い手は「今の2.45%」に2,300億円を払ったのではなく、「これから確実に取りに行ける賃料上昇分」を先回りして買ったと考える方が自然だと思う。
なぜ今、陣取り合戦が加速しているのか
背景には3つの構造変化があると思う。
① 借り手が溢れていて、空室がほぼない
東京都心5区の大規模オフィス空室率は2026年4月時点で1.15%。「借り手がいない」どころか、賃料を払ってでも東京駅前に拠点を置きたい企業が溢れている状態と言える。
② 地価が一律に上がっているわけではなく、超一等地に集中している
2026年の東京都の商業地地価は前年比12.2%上昇、23区では13.8%上昇。丸の内2-4-1の公示地価は3,760万円/㎡(坪約1億2,430万円)と国内最高峰レベル。
興味深いのは、丸の内エリアそのものの公示地価上昇率は前年比1.35%程度にとどまっている点。東京中の土地が一律にインフレしているのではなく、すでに完成された超一等地のキャッシュフローを生む力に資金が集中している、というのが実態に近いのだろう。
③ 東京駅前を押さえること自体に価値がある
東京駅前は政財界・金融の動線が交差する場所であり、ここを押さえることは不動産投資というより、自社のブランド力や採用力、取引ネットワーク、資本調達力を底上げする「都市ネットワークの中枢を握る」という意味合いが強い。
なぜ新築ではなく既存ビルを買うのか
新しくビルを建てずに2,300億円も出して既存ビルを買う理由も、考えてみると納得できる。
東京駅前には新しい土地はもう作れないし、資材高・人件費高騰で建築費指数も上昇を続けている。今から土地を仕込んで解体して建てるとなると、時間もコストも跳ね上がる。
だから「今すでにそこにある超一等地の既存ビルを2,300億円で押さえるほうが、時間的にもコスト的にも合理的」という逆転現象が起きているのだと思う。
国内資本連合が動いたことの意味
今回のディールで象徴的なのは、買い手がヒューリック単独ではなく、ケネディクス・住友商事・三菱HCキャピタル系などを含む国内企業連合だったこと。
| 年 | 買い手 | 取得価格 |
|---|---|---|
| 2014年 | シンガポール政府系ファンド(GIC) | 約1,700億円 |
| 2026年 | 国内企業連合 | 約2,300億円 |
12年で約35%の上昇(※取得対象の範囲や条件の比較には精査が必要だが、資産価値の上昇傾向は明確に見える)。
かつて外資系ファンドの独壇場だった超大型ディールで、国内の主要プレイヤーが手を組んで勝ち取ったという事実は、「不動産会社が一棟買いした」という次元を超えている。
インフレ下で、日本国内の潤沢な資本が東京一等の超優良アセットを「最上級の金融資産」として奪い合い始めているフェーズに入ったのかもしれない。
今後見るべきは「価格」ではない気がする
「金利が上がれば利回り格差が縮小して不動産は暴落する」というシンプルな理屈をよく聞くが、この陣取り合戦の仮説が正しいなら、単純な金利ショック説はそのままは当てはまらないと思う。
金利が3%に向かっても、それを上回るペースで賃料が上がって空室率が低く、買い手が複数存在するなら、超一等地の価値はそう簡単には崩れないはずだ。
これから見るべきは、土地の価格そのものより、次の2点なのではないかと思う。
- 都心一等地の成約賃料の伸び(賃料改定が順調に進むか)
- 優良物件の取引価格・キャップレート(金利上昇下でも買い手がつくか)
この動きは大手デベロッパー(三菱地所【8802】、三井不動産【8801】、住友不動産【8830】など)の株価にもすでに表れ始めているようだ。
「保有含み益」だけでなく、「都市の陣取り合戦での支配的ポジションと賃料引き上げ力」を市場がどう織り込んでいるか、という視点がこれからは大事になってくるのだと思う。
まとめ:2,300億円は「将来収益と支配権の価格」
今回のPCP丸の内の取引は、単に「不動産の値段が上がった」という話ではないと思う。
2,300億円という数字を翻訳するなら、こんな感じだろうか。
2,300億円で古いビルを買ったわけではない。これ以上増やせない東京駅前という都市の心臓部を確保し、これから上がる賃料とインフレ価値を先回りして取りに行った。
不動産の評価軸が、「利回り」や「過去の相場」から「都市の中心を誰が押さえるかという戦略的価値」へ完全にシフトしている。
この陣取り合戦は、東京駅前を筆頭に、大阪・名古屋・福岡天神といった主要都市の中心部にも波及していくのだろう。